
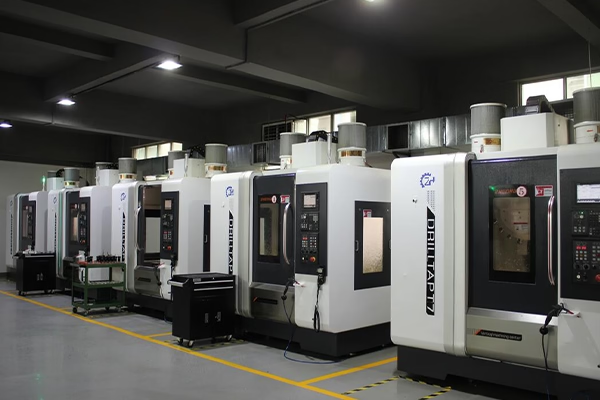
为什么税务项目中的CNC机床是资本资产
在税务项目中,CNC机床被视为资本资产。原因在于其使用方式,而非法律规定。加工中心在车间里放置多年,反复加工零件。刀具、切削液和导轨油会被消耗并更换。税法将两者区分开,因为回收逻辑不同。
实际判断标准是使用寿命。任何预期使用超过一个会计年度的物品通常归入资本类。用螺栓固定在五轴机床上的Ø400 mm转台属于该资产的一部分。一盒硬质合金立铣刀则不属于。
分类决定你的扣除路径。资本资产按设定期间回收。消耗品在发生时扣除。分类错误是车间最常见的审核问题。
因此,当工程师问税务项目规则中的CNC机床到底指什么时,答案从这里开始。机床是资产。其成本按税务机关设定的时间表缓慢从账上扣除。其他所有规则都取决于这第一个判断。
机床成本包含哪些内容
成本基础不只是发票价格。运费、吊装、基础施工和调试都计入该资产。为该机床专门制造的第一套工装夹具也计入。如果缺少某部件就无法加工零件,该成本通常属于机床。
工装是车间容易出错的地方。在三台机床上共用的标准刀柄属于耗材。专用于某一五轴转台工装的定制液压夹具属于资产的一部分。区别在于该物品是否有独立于机床的用途。
软件的情况较复杂。控制系统内置固件随机床一起交付,并遵循其回收期。按用户单独授权的CAM软件席位通常属于不同的资产类别。将它们分别开票,以便日后拆分时有据可依。
安装停机时间不能作为成本扣除。这是排程问题,不是税务问题。应规划好搬迁,使机床在开始折旧的同一期间内产生收益。
分类在哪些情况下会失效
改造是典型的灰色地带。十年机龄的铣床更换新主轴,可能是维修,也可能是改良。维修恢复功能。改良增加能力。如果新主轴达到20,000 rpm,而旧主轴只有12,000 rpm,税务机关很可能将其认定为改良。
自行制造的机床仍是资产。自行组装工装夹具或专用设备的车间有时将部件费用化。一旦组装后的设备使用寿命超过一年,这种做法就行不通了。此时应资本化。
持有待售的机床遵循存货规则,而非折旧规则。经销商与加工车间不同。如果你购买机床、在其上加工零件、两年后出售,那么你拥有的是经营资产。
从未投入生产的机床在大多数税法中有单独处理方式。闲置设备仍计提折旧,但与产量挂钩的激励措施可能不适用。记录其闲置原因。
CNC设备的回收期如何设定
回收期来自资产类别表,而非机床品牌。三轴铣床和五轴加工中心通常归入同一类别,因为两者都是金属加工机床。仅轴数很少改变回收期。
真正改变回收期的是使用环境。在洁净室中加工医疗植入物的机床,可能与铸造车间中的同款机床适用不同分类。温控、隔振和零件清洁度都可作为依据。
许多司法管辖区设有加速折旧时间表,以推动自动化投资。这些是政策工具,不是工程事实。它们随预算变化。不要围绕立法机构可以改写的折旧时间表制定五年资本计划。
消耗品寿命是单独且更简单的判断。切削30分钟的硬质合金刀片费用化。使用十年的Ø400 mm转台则不然。这两个数字之间的差距正是大多数争议所在。
外包如何消除税务问题
并非每个项目都需要资本采购。如果年产量为40件,购买五轴机床来加工这些零件是缓慢亏钱的方式。加工服务发票属于运营成本,在发生当期可扣除。
这改变了决策。资本采购将现金锁定在具有多年回收期的资产中。外包加工将同样的工作转化为可计入该订单的成本。对于低产量或不规则产量,第二条路径通常更清晰。
交叉点大致在利用率超过可用主轴工时的60%至70%时。低于该水平,你是在为未使用的产能付费。高于该水平,自主控制交期开始足以证明该资产合理。
原型件明确归入外协一侧。一件 6061 铝支架不需要为此购买机床。发送 STEP 文件,拿到零件,记下成本。无需资产登记,无需折旧计划。
审核员会索要的记录
把采购发票、运费单和调试报告放在同一个文件里。三份文件,对应一项资产。如果之后发生改造,补上改造发票,并注明增加了什么能力。这条备注是区分维修与改良的关键。
拍摄机床铭牌,记录序列号和出厂日期。同一区域有多台相似机床时,资产标签很有用。审核员会清点机床数量,也会把铭牌数据与你申报的内容进行比对。
如果你申报了加速折旧,保留批准该政策的文件。规则会变,你可能需要证明在你适用该规则的那一年它确实存在。保存一份副本不花成本。
对于外协加工,加工发票加上图纸版本号就足够了。注明材料牌号和表面处理规格。发票上的 Ra 0.8–1.6 μm 是规格,不是税务主张。
资本采购与外协加工:税务与现金视角
哪条路径适合你的产量和现金状况
| 因素 | 购买 CNC 机床 | 外包给机加工厂 |
|---|---|---|
| 成本处理 | 资本资产,分年回收 | 运营成本,当期扣除 |
| 现金时点 | 前期大额支出 | 按批次付费,无固定支出 |
| 扣除时点 | 分摊至回收期 | 全额计入发生年度 |
| 资产登记 | 需要,含标签和记录 | 账上无此项 |
| 最佳产量 | 高且稳定,利用率 60-70% 以上 | 低且波动,从原型到 10,000+ |
| 交期控制 | 完全自主排产 | 取决于供应商产能 |
| 处置工作 | 出售、报废或核销文书 | 无 |
| 审核风险 | 计税基础、类别和期间问题 | 仅发票和范围 |
常见问题
CNC 机床总是资本资产吗?
几乎总是,只要你打算使用超过一个会计年度。例外是纯粹为转售而购买的机床,那属于存货。
自建并留作生产的机床也是资本,即使你是用外购部件组装的。
轴数会改变税务处理吗?
很少。3 轴铣床和 5 轴加工中心通常归入同一资产类别,因为两者都是金属加工机床。
可能不同的是自动化激励的资格,一些管辖区域将其与先进设备挂钩。如果你申报了,保留政策文件。
改造如何分类?
先看它做什么。如果改造恢复原有功能,通常属于维修。如果增加能力,例如将主轴转速从 12,000 提高到 20,000 rpm,则视为改良。
在改造时写一段备注。三年后再重建推理过程要困难得多。
我可以扣除外协加工成本吗?
可以,大多数情况下可以。加工服务发票是运营成本,在发生当期扣除。
代价是你没有资产,也不建立内部产能。对于原型和小批量工作,这通常是正确选择。
每台机床应保留哪些记录?
采购发票、运费和吊装费单据、调试报告,以及带序列号和出厂日期的铭牌照片。
加上改造发票并注明增加的能力,以及你依据的任何激励政策文件。
材料选择会影响税务处理吗?
不会。加工钛或 6061 铝不会改变机床的分类方式。
材料牌号和表面处理规格属于工单文书,不属于资产登记。
更多来自 GreatLight
我们发布来自工厂车间的装夹记录、刀具试验和检测数据。











